Co je margin a úroky z něj?
Margin je v podstatě úvěr, který vám broker poskytne k nákupu cenných papírů či derivátů. Díky tomu můžete obchodovat na páku a disponovat větším kapitálem, než jaký skutečně máte na účtu. Za tuto službu si broker účtuje úroky – tzv. úroky z marginu. Tyto náklady mohou být pro investora významné a vyvstává otázka, zda a jak je lze uplatnit v daňovém přiznání.
Na co si dát pozor:
- Úroky z marginu nelze přiřadit k jednotlivým obchodům (platformy tuto informaci neevidují. výjimkou jsou CFD). Není možné přesně rozlišit, kolik úroků připadá na uzavřené obchody v daném roce a kolik na obchody otevřené. Uplatnit tyto úroky jako výdaj lze pouze u uzavřených obchodů – tedy u těch, ze kterých máte příjem.
- Výdaj lze uplatnit jen na ten typ příjmů, kde jste tento margin použili. Pokud jste margin použili například jen na opční obchody, nelze tyto výdaje použít oproti příjmům z prodeje cenných papírů.
- Výdaj lze uplatnit jen ve vztahu k té investiční platformě, kde jste margin skutečně čerpali.
- Vždy je nutné zvážit, v jakém poměru byl margin použit, a být připraven obhájit to před finančním úřadem.
Praktické scénáře
- Použití celé částky
Všechny marginové obchody byly uzavřeny v jednom kalendářním roce a nejsou žádné další otevřené marginové obchody, které by přecházely do dalšího kalendářního roku → lze uplatnit 100 % úroků. - Změna poměru
Margin jste využili jen na opce a všechny obchody byly dokončeny v roce → lze úroky uplatnit pouze v sekci derivátů. - Snížení výše uplatnění
Margin jste využili na akcie, ale v daném roce jste prodali jen část portfolia (např. 50 %). Zbývající akcie držíte dál na margin → nelze uplatnit celých 100 %, jen poměrnou část.
Pokud si nejste jisti dopady, raději tuto volbu nezapínejte a poraďte se s daňovým poradcem.
Úroky z marginu v Taxomatu
V Taxomatu jsou úroky z marginu vedeny jako volitelný výdaj. Jsou automaticky načítány a uvidíte jejich výšku. Standardně nejsou uplatňovány, ale můžete si toto nastavení změnit.
Poznámka: Pro jaké platformy tato data načítáme najdete v podporovaných platformách. Pro doplnění těchto transakcí za rok 2025 doporučujeme nahrát transakce za celé období 2025.
Jak Taxomat rozpočítá úroky
Taxomat načítá úroky z marginu automaticky. Uvidíte je ve výpočtech daní v části Úroky. Pokud se rozhodnete úroky z marginu využít jako výdaj, systém je rozpočítá mezi výdaje do §10:
- příjmy z cenných papírů (D – Prodej cenných papírů)
- příjmy z derivátů (F – Jiné ostatní příjmy)
a to podle poměru, jaký tyto příjmy mají ve vašem portfoliu.
Příklad: Celkově jste za margin za kalendářní rok zaplatili 100 000 Kč. Předpokládejme, že jste všechny obchody otevřel i uzavřel v kalendářním roce. Příjmy z prodeje CP jste měl 700 000 Kč. Příjmy z derivátů 300 000 Kč. Po zapnutí zápočtu jsou úroky rozpočítány následovně:
- 70 000 Kč jako výdaj do cenných papírů
- 30 000 Kč jako výdaj do derivátů
Ukázka z reálného účtu:
Základní informace:
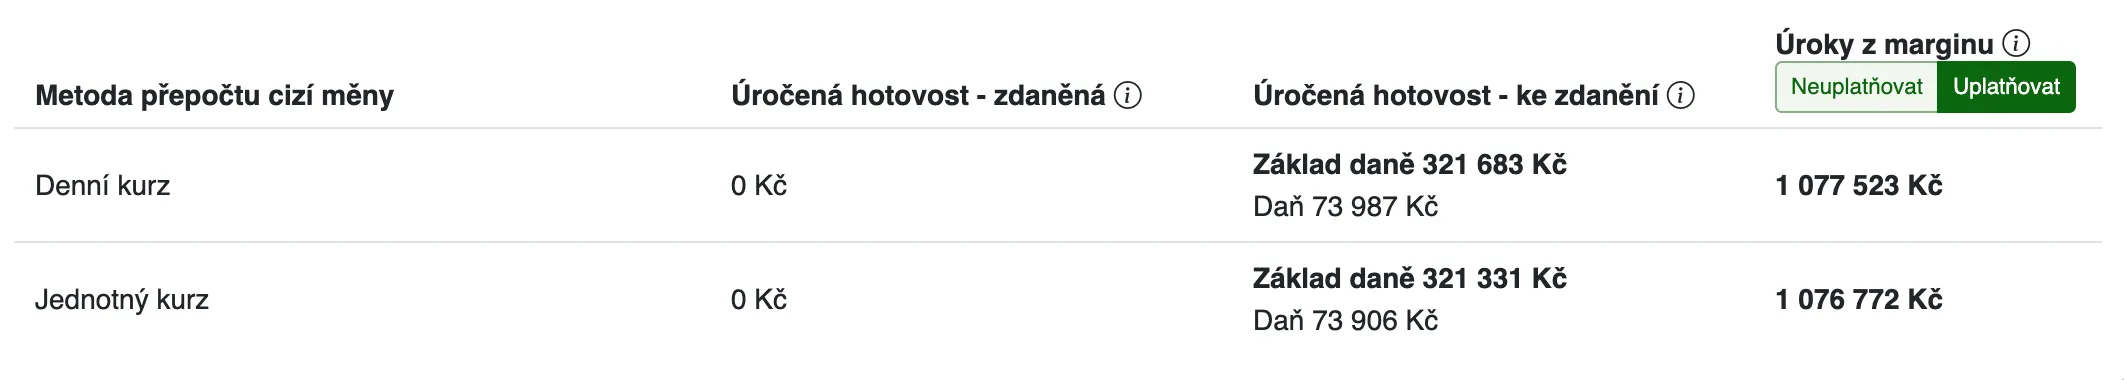
Vliv přepočtu:
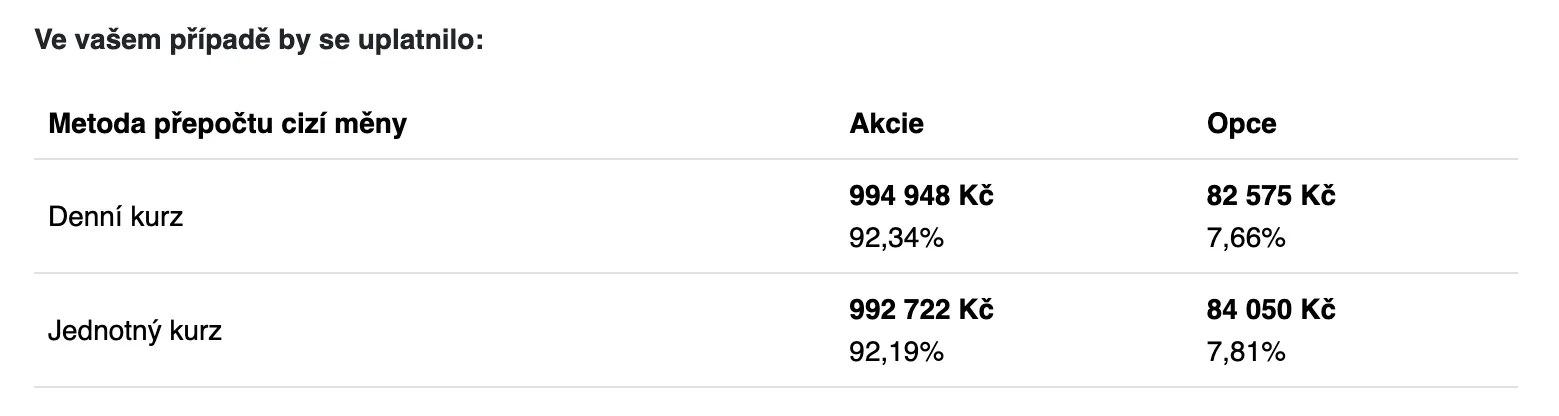
Pokud chcete uplatnit jiný poměr, musíte jej přepočítat ručně a váš přepočet připočíst k výsledkům z Taxomatu.
A co management fee?
Podobná logika platí i u management fee (procentuální poplatky správcům fondů nebo platforem). Tyto náklady také nelze jednoznačně přiřadit k jednotlivým obchodům a je třeba se rozhodnout, zda a v jakém rozsahu je uplatnit. Princip je tedy stejný jako u úroků z marginu. Tyto poplatky zatím nezpracováváme. Často ale ve výpisech investičních platforem jsou. Je možnost je tedy jednoduše přičíst k výdajům, podle pravidel výše.
Závěrem
Jak vidíte, tak tyto výdaje nelze rozhodně použít vždy. Je dokonce mnohem více případů, kdy je použít nelze. Nebo je nelze použít v celkové výši. Doporučujeme být tedy velmi obezřetní v jejich využití, abyste byli schopni je před Finančním úřadem obhájit. Konzultace s daňovým poradcem doporučujeme v mnoha případech, zde obzvlášť.